


Přinášíme sedm praktických postřehů získaných během schůzek s finanční poradkyní.
1. Telefonní nabídka s otazníkem
Nabídku využít služby finančního poradce poradenské společnosti Broker Consulting dostávám po telefonu. Asistentka poradkyně tvrdí, že můj mobil získala od ředitele. "Od jakého?" nasadí mi brouka do hlavy. Navrhuji termín a neutrální místo setkání v restauraci na Václavském náměstí a čekám, až se poradkyně, která mě bude mít na starost, ozve. Dočkám se až v předvečer schůzky. Ve 20:40 mi pípne esemeska. Volám zpět, abych schůzku potvrdila.
Postřeh první: Dobrý finanční poradce by měl schůzku potvrdit v dostatečném předstihu a v čase obvyklém, nikoliv na poslední chvíli a pozdě večer.
2. Setkání první – oťukávací
Na první schůzku dorazí poradkyně včas. Dává mi vizitku, na které stojí: asistentka manažerky. Jde tedy o začátečnici. Na mou výslovnou otázku od koho konkrétně získali můj mobil, se od ní žádné jméno nedozvím. Škoda, brouk v hlavě zůstává.
Postřeh druhý: Poradce by vám měl sedět, měl by ve vás vyvolávat důvěru. Pokud vám není schopen odpovědět na některé otázky, je na místě ostražitost. Podle Jana Lenera, mluvčího poradenské společnosti Broker Consulting, by měli konzultanti získávat kontakty na nové klienty na doporučení stávajících klientů. Jak to vypadá, v mém případě toto pravidlo nedodrželi.
3. Inflační šok
Během hodinového setkání poradkyně mapuje, jak jsem finančně zajištěná, zda mám životní pojistku, stavební spoření, penzijní připojištění…Vysvětluji, že pár let před penzí dávám přednost konzervativnímu přístupu k úsporám, abych nepřišla o finanční polštář, který si vytvářím na důchod.
Fakta
|
"A víte, jaká byla loni inflace?" ptá se poradkyně. Její odpověď mi vyrazí dech. "Přiznaná inflace byla loni přes tři procenta, ta nepřiznaná však byla deset procent," tvrdí poradkyně. Termínem "nepřiznaná inflace" a cifrou "10 procent" naznačuje, že se úspory ve skutečnosti znehodnocují víc, než je oficiálně přiznáváno (toto nepravdivé tvrzení použije poradkyně ještě jednou na další schůzce).
Postřeh třetí: Dobrý finanční poradce by si měl údaje ověřovat a neposkytovat zavádějící, nepřesné a nepravdivé informace. Pokud máte pocit, že vám poradce sděluje nepravdu, buďte opatrní, poskytnuté informace si ověřte. "V tomto případě šlo o chybnou interpretaci informací ze školení jedné investiční společnosti. Postup naší konzultantky nebyl v souladu s našimi pravidly a zavedenými postupy. Veškeré aktuality, které naši konzultanti sdělují klientům, musí vycházet z ověřitelných a uznávaných zdrojů," vysvětluje Jan Lener.
4. Investiční dotazník
Domlouváme si termín druhé schůzky, setkání ve svém bytě odmítám. Pustit si domů neznámého člověka, kterého vidím poprvé, aniž bych tušila, odkud získal mé mobilní číslo, nepovažuji za rozumné. Zapisuji si na papír, jaké smlouvy a doklady mám přinést, aby je poradkyně prošla a připravila návrhy, co by se dalo vylepšit. Dát dokumenty z ruky odmítám, poradkyně si bude muset udělat zápisky. Než se rozejdeme, projdeme společně investiční dotazník, aby poradkyně zjistila, jaký jsem typ investora.
Postřeh čtvrtý: Pokud vám poradce dá vyplnit investiční dotazník, aby zjistil, zda jste klient s profilem konzervativním, vyváženým, dynamickým či růstovým, dá se očekávat, že vám nabídne investování do fondů. Jestliže vám toto více či méně rizikové investování nesedí, sdělte mu to již na první schůzce.
5. Setkání druhé – mapování klienta
Na druhou schůzku dorazí poradkyně včas. Postupně prochází jednotlivé smlouvy a dělá si zápisky. Chválí povinné ručení u mého auta, u pojištění domácnosti a chaty má velmi cenné připomínky. Tato pojistka je nová z prosince 2012, mohla by se však vypilovat k větší dokonalosti. Nová z března 2012 je i má životní pojistka, u které jsem z rodinných důvodů navýšila svou pojistnou ochranu. "Dcera bude studovat na vysoké škole ještě rok, pak ji čeká pár let atestací," vysvětluji, proč potřebuji myslet ještě několik let na to, co kdyby se se mnou něco stalo.
Poradkyně prochází rovněž mé stavební spoření s cílovou částkou 400 tisíc korun, kterou dosáhnu v roce 2017. Jde o starou pojistku s dvouprocentním úročením vkladů a garantovaným tříprocentním úrokem v případě úvěru. "Obdobné stavební spoření má i dcera, jen u jiné stavební spořitelny," sděluji a dodávám, že po studiích bude nejspíš zvažovat samostatné bydlení.
Postřeh pátý: Aby poradce mohl dobře zmapovat vaši rodinnou a finanční situaci, připravte se na to, že vám bude klást i osobní otázky. Vzájemná důvěra je proto velmi důležitá. "Pro sestavení optimálního řešení je klíčová dobrá a otevřená komunikace již při první schůzce," říká Jan Lener.
6. Setkání třetí ve znamení stavebního spoření
Třetí schůzka se má uskutečnit v 10 hodin, v 8:30 dostávám esemesku, zda je možné setkání posunout o půl hodiny později. "Musím ještě na centrálu, tak abych měla jistotu, že na mě nebudete čekat," píše poradkyně a děkuje za pochopení. Pozdější termín potvrzuji telefonicky, poradkyně nakonec dorazí v 10:45. Pražská doprava je nevyzpytatelná.
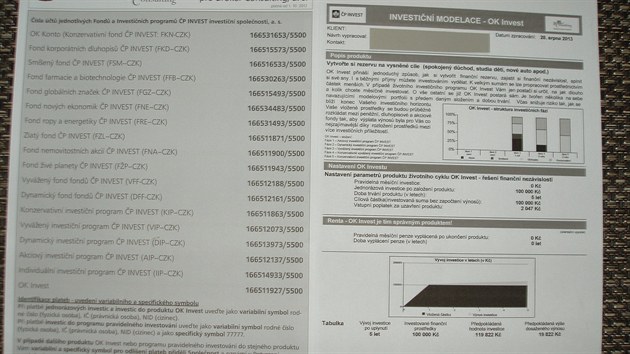
Hned z prvního návrhu, který mi předkládá, nejsem vůbec nadšená. Doporučuje zrušit mé staré stavební spoření a uzavřít nové s cílovou částkou 300 tisíc korun na šest let a jednorázovým počátečním vkladem 120 tisíc korun. A to u spořitelny, u které má stavebko má dcera. "Můžete tak spojit obě smlouvy a získat úvěr na její samostatné bydlení," radí poradkyně.
Uzavřením nového stavebního spoření bych ale poslala 120 tisíc korun k ledu až do roku 2019, za cílovou částku 300 tisíc navíc zaplatila poplatek tři tisíce korun (jedno procento z cílové částky) a své úspory zhodnotila méně než u starého stavebního spoření. Údaje, které spočítala poradkyně, jasně říkají: prvá varianta nového stavebka by v roce 2019 vynesla 34 895 korun, druhá varianta 29 940 korun, zatímco do roku 2017 vynese mé staré stavební spoření 38 508 korun.
Nepřehlédněte |
To, co mi radí, je poněkud krkolomné a nelogické. Na peníze ze starého stavebního spoření mohu nyní kdykoliv sáhnout a nakládat s nimi mnohem efektivněji. Třeba tak, že poslouží dceři na její bydlení jako levná rodinná půjčka, nebo za ně vylepším vlastní bydlení, nebo poslouží jako přilepšení k penzi…Když se dozvím, že jedna ze dvou předkládaných variant nového stavebního spoření je navíc časově omezená a musím se rozhodnout během dvou dnů, zapojuje se v mé hlavě varovný radar. O takovou nabídku nemám zájem.
Postřeh šestý: Pod časovým tlakem není radno uzavírat žádnou novou smlouvu. Předložené návrhy je vždy potřeba v klidu zvážit, poradit se s rodinou, případně dalším odborníkem. "V dané situaci by zřejmě bylo vhodnější řešení zachovat původní stavební spoření a nechat otevřené dveře k více variantám, například k hypotečnímu úvěru dcery a případné rodinné půjčce," potvrzuje Jan Lener.
7. Další doporučení
A jak bych podle rady finanční poradkyně měla naložit se zbývajícími úsporami, které si uvolním zrušením starého stavebního spoření? Doporučuje investovat do fondů a na výběr předkládá čtyři varianty s různou mírou rizika. Nic nevnucuje, je jen na mém zvážení, zda si vyberu. A návrhy to nejsou špatné. Po zkušenostech s předchozími investicemi do fondů, které jsem stihla ukončila včas, než razantně propadly, však dnes nejsem těmto investicím příliš nakloněná. A pokud jsem rozhodnutá, že své staré stavební spoření nezruším, nemám na to ani volnou hotovost.
Poradkyně mi doporučuje i nové životní pojištění, přestože již jednu životní pojistku mám uzavřenou do svých 60 let a měsíčně za ni platím 1 550 korun. "S novou rizikovou pojistkou byste si zajistila vyšší pojistnou ochranu do 70 let," říká poradkyně. Měsíčně bych za to platila u první varianty 1 156 korun a u druhé 1 576 korun. Je to sice jedna z nejlepších pojistek, tu svou však nemohu zrušit a mít obě, je pro mě drahé. Takže mám jasno, ani tuto nabídku nepřijmu.
Postřeh sedmý: Pokud nejste příznivci investování ve fondech, je dobré na to finančního poradce upozornit již při prvním setkání. Jestliže chcete do fondů investovat, nechejte si vysvětli všechny detaily a ptejte se i na poplatky, které jsou s takovou investicí spojeny. Při zajištění pojistné ochrany zvažte, jaká rizika tím pokrýváte, kolik vás to bude stát a nakolik to zatíží váš rodinný rozpočet.
Podtrženo a sečteno:
Setkání s finančním poradcem nemusí vždy dopadnout dobře a na jedničku, zvlášť když jednáte s nováčkem, který si vydělá jen tehdy, když uzavře nový obchod. Setkání s poradcem je však jediný způsob, jak získat vlastní zkušenost a najít si takového, který může být neocenitelným rádcem.






























